사회초년생이 파킹 통장을 고를 때 가장 먼저 볼 것은 금리가 아니라 '조건 없이 매일 이자가 붙는지'입니다. 월급이 들어오고 카드값·월세가 빠져나가는 사이 며칠씩 머무는 돈이라면, 우대조건을 채워야 이율이 나오는 상품보다 조건 없이 즉시 입출금이 되는 상품이 실질적으로 유리합니다. 파킹 통장은 예금자 보호가 되는 상시 입출금 계좌를 말하며, 과거에는 CMA가 이 역할을 대신했지만 최근에는 저축은행을 비롯한 제2금융권이 비슷한 성격의 상품을 내놓으면서 선택지가 넓어졌습니다.
파킹 통장과 CMA, 사회초년생에게 뭐가 다를까
두 상품 모두 하루만 맡겨도 이자가 붙고 언제든 출금할 수 있다는 공통점이 있습니다. 다만 돈이 어디에 예치되느냐가 다릅니다. 파킹 통장은 은행·저축은행의 예금 계좌라 예금자 보호 대상이고, CMA는 증권사가 고객 자금을 단기 금융상품에 굴리는 구조라 상품 유형에 따라 보호 여부가 갈립니다.
나무위키 파킹 통장 항목에서도 이 차이를 짚고 있습니다. 과거에는 CMA가 즉시 입출금과 이율을 동시에 챙기는 대표 수단이었지만, 최근에는 상시 입출금이 되면서 예금자 보호까지 되는 저축은행 계열 상품이 늘었다는 설명입니다.
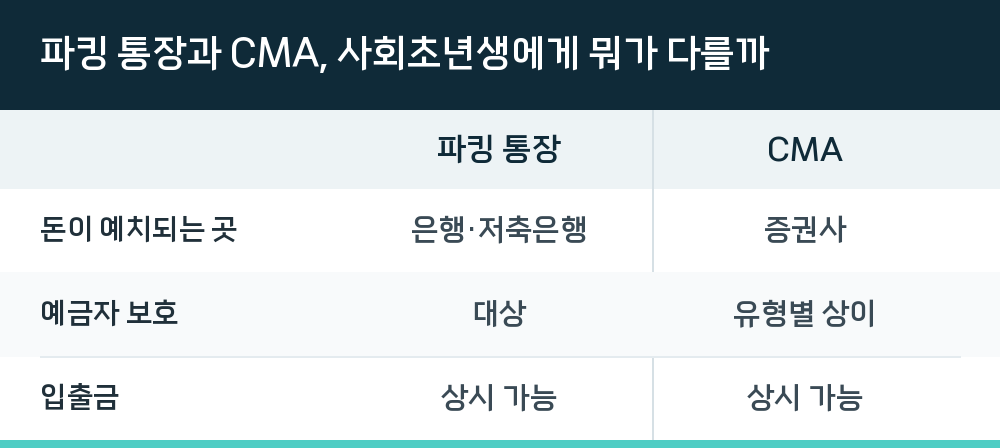
| 구분 | 파킹 통장 | CMA |
|---|---|---|
| 돈이 예치되는 곳 | 은행·저축은행 | 증권사 |
| 예금자 보호 | 대상 | 유형별 상이 |
| 입출금 | 상시 가능 | 상시 가능 |
사회초년생 입장에서 이 표가 중요한 이유는 단순합니다. 비상금 성격의 돈을 넣어두는 곳이라면 원금이 흔들리지 않아야 하고, 그렇다면 보호 여부가 명확한 쪽이 관리 부담이 적습니다.
조건 없이 이자가 붙는 통장이 따로 있습니다
파킹 통장의 실질 수익률을 갉아먹는 건 낮은 기본금리가 아니라 '우대조건'입니다. 급여 이체, 카드 실적, 자동이체 건수 같은 조건을 채워야 높은 금리가 적용되는 구조라면, 조건이 하나라도 빠지는 달에는 이자가 뚝 떨어집니다.
케이뱅크 플러스박스는 이 지점을 정면으로 겨냥한 상품입니다. 공식 안내 기준으로 연 2.20%(세전)가 제시돼 있고, '한도 없이 조건 없이'라는 문구를 내세웁니다. 조건 충족을 기다릴 필요 없이 매일 이자가 쌓이는 구조라는 설명입니다.
- 우대조건 유무를 가장 먼저 확인할 것
- 조건이 있다면 내 소비·이체 패턴으로 채울 수 있는지 따져볼 것
- 한도가 있는 상품은 한도 초과분의 금리를 별도로 확인할 것
- 세전·세후 표기를 구분해서 볼 것 (이자소득세 15.4% 차감)
은행별 파킹 통장 이름, 이렇게 불립니다
같은 기능이라도 은행마다 상품명이 달라서 검색이 어렵습니다. 예적금 비교 정보를 제공하는 네이버페이 목록에는 매일이자Wa파킹통장, 스마트박스통장, 달리자 파킹통장, 탐나는전 파킹통장, 쓱머니KB통장, 모니모 KB 매일이자 통장 등이 파킹 통장 계열로 묶여 소개돼 있습니다.
IBK부가세모으기통장, BNK 공공 드림 통장, Hi통장, 올리브영 SOL통장처럼 특정 목적이나 제휴를 붙인 이름도 보입니다. 이름에 '파킹'이 안 들어가 있어도 매일 이자가 붙는 상시 입출금 계좌라면 같은 범주로 봐도 됩니다.
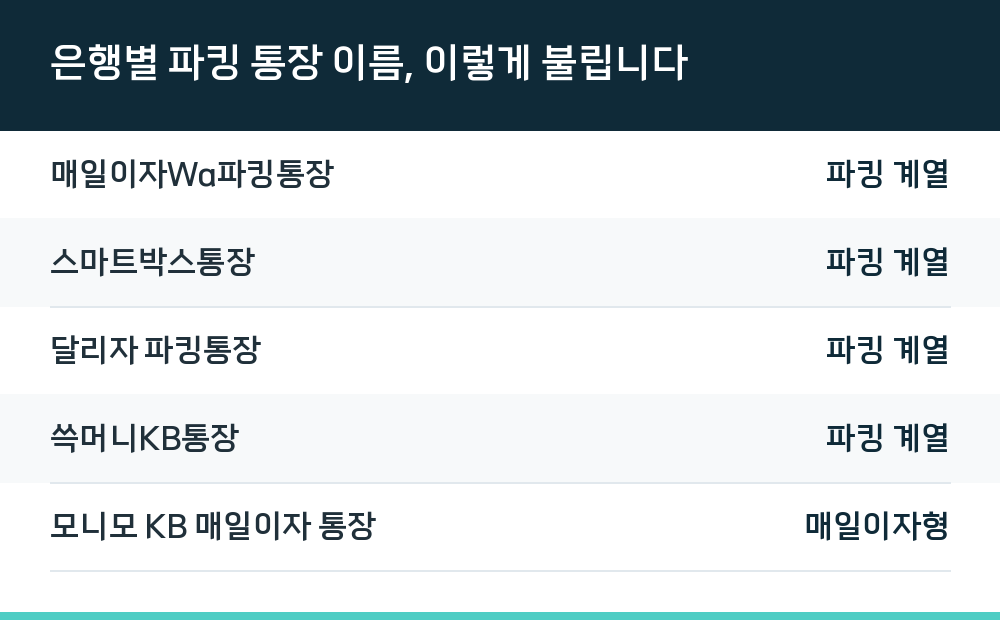
| 상품명 | 특징 |
|---|---|
| 매일이자Wa파킹통장 | 파킹 계열 |
| 스마트박스통장 | 파킹 계열 |
| 달리자 파킹통장 | 파킹 계열 |
| 쓱머니KB통장 | 파킹 계열 |
| 모니모 KB 매일이자 통장 | 매일이자형 |
가입 전에 이 순서로 확인하세요
상품명만 보고 가입하면 나중에 금리 조건에서 어긋나기 쉽습니다. 아래 순서대로 따져보면 시행착오를 줄일 수 있습니다.
- 이 통장에 실제로 며칠을 묶어둘지 정합니다. 비상금인지, 다음 달 카드값 대기 자금인지에 따라 기준이 달라집니다.
- 우대조건 유무를 확인합니다. 조건이 있다면 내 급여일·이체 패턴으로 매달 채울 수 있는지 따져봅니다.
- 적용 한도를 봅니다. 한도 없이 적용되는지, 한도 초과분은 금리가 어떻게 달라지는지 확인합니다.
- 예금자 보호 여부와 보호 한도를 확인합니다.
- 이자 지급 방식이 매일인지 월 단위인지 확인합니다. 매일이자형은 이자가 매일 쌓이는 구조입니다.
- 세전 금리와 세후 실수령액을 구분해 계산합니다.
자주 나오는 질문
Q. 파킹 통장에 큰돈을 넣어둬도 되나요?
예금자 보호 한도가 적용되므로 한도 초과분은 보호받지 못합니다. 목돈은 예·적금으로 나누고, 파킹 통장은 생활 자금과 비상금 용도로 쓰는 편이 안전합니다.
Q. 매일 이자가 붙는다는 게 무슨 뜻인가요?
하루 단위로 이자가 계산돼 쌓이는 방식입니다. 월 단위 상품처럼 한 달을 채워야 이자가 붙는 게 아니라, 맡긴 날부터 일 단위로 계산됩니다.
Q. 금리는 어디서 확인해야 하나요?
각 은행 공식 앱·홈페이지가 가장 정확합니다. 비교 목록에 뜬 금리는 시점에 따라 달라지므로 가입 직전에 다시 확인하는 편이 좋습니다.
Q. 조건 없이 연 2.20%면 높은 편인가요?
높낮음은 시장 금리에 따라 계속 바뀝니다. 특정 상품이 항상 우위라고 단정할 수 없으므로, 가입 시점에 여러 상품의 조건과 금리를 나란히 놓고 비교해야 합니다.
파킹 통장은 돈을 불리는 통장이 아니라 돈이 놀지 않게 하는 통장입니다. 사회초년생이라면 높은 금리 하나를 좇기보다 우대조건 없이 매일 이자가 붙고 예금자 보호가 되는지를 기준으로 고르는 편이 오래 쓰기에 낫습니다.