고정금리 4%와 변동금리 3%, 숫자만 보면 변동이 유리해 보이는 이유
금리를 고를 때 가장 먼저 눈에 들어오는 건 숫자입니다. 고정금리 4%와 변동금리 3%가 나란히 제시되면, 당장의 이자 부담은 변동금리가 1%포인트 낮습니다. 하지만 이 1%포인트 차이는 '지금 얼마를 내는가'의 문제이고, 실제 선택은 '앞으로 이 숫자가 어떻게 움직이는가'의 문제입니다. 고정금리는 계약 기간 내내 4%가 유지되는 반면, 변동금리는 기준이 되는 지표에 따라 3%가 5%가 될 수도, 2%가 될 수도 있습니다.
- 고정금리: 약정한 기간 동안 처음 정한 금리가 그대로 유지되는 방식
- 변동금리: 기준금리나 시장 지표에 연동되어 일정 주기마다 다시 계산되는 방식
- 두 금리의 차이(1%포인트)는 미래 금리 방향에 대한 시장의 판단이 반영된 결과
- 변동금리를 선택하면 금리 상승 시 상환 부담이 커지고, 하락 시 이자 부담이 줄어듦
고정금리 4%가 주는 확실성의 값
고정금리의 핵심은 예측 가능성입니다. 월 상환액이 계약 시점에 확정되기 때문에, 앞으로 금리가 어떻게 움직이든 매달 나가는 돈은 달라지지 않습니다. 이 확실성에는 대가가 따릅니다. 일반적으로 고정금리는 변동금리보다 높게 책정되는데, 이 차액은 금리 변동 위험을 금융기관이 대신 부담하는 대가로 볼 수 있습니다.
고정금리가 유리하게 작용하는 국면은 금리 상승기입니다. 변동금리가 오르는 동안 고정금리는 그대로이기 때문에, 상승 폭이 클수록 두 금리의 실제 부담 차이는 좁혀지다가 역전됩니다. 반대로 금리 하락기에는 변동금리가 내려가도 고정금리는 그대로여서 상대적으로 손해가 됩니다.
변동금리 3%에 숨은 조건
변동금리의 3%는 '현재'의 숫자입니다. 이 금리는 일정 주기로 재산정되며, 재산정 시점의 기준 지표와 가산금리를 합산해 결정됩니다. 여기서 확인해야 할 것은 두 가지입니다. 기준이 되는 지표가 무엇인지, 그리고 재산정 주기가 얼마인지입니다.
재산정 주기가 짧으면 시장 금리 변화가 빠르게 반영됩니다. 금리가 오를 때는 부담이 빨리 커지고, 내릴 때는 이자 부담이 빨리 줄어듭니다. 주기가 길면 그 반대입니다. 변동금리 3%라는 숫자만 보고 판단하면 이 주기 정보를 놓치게 됩니다.
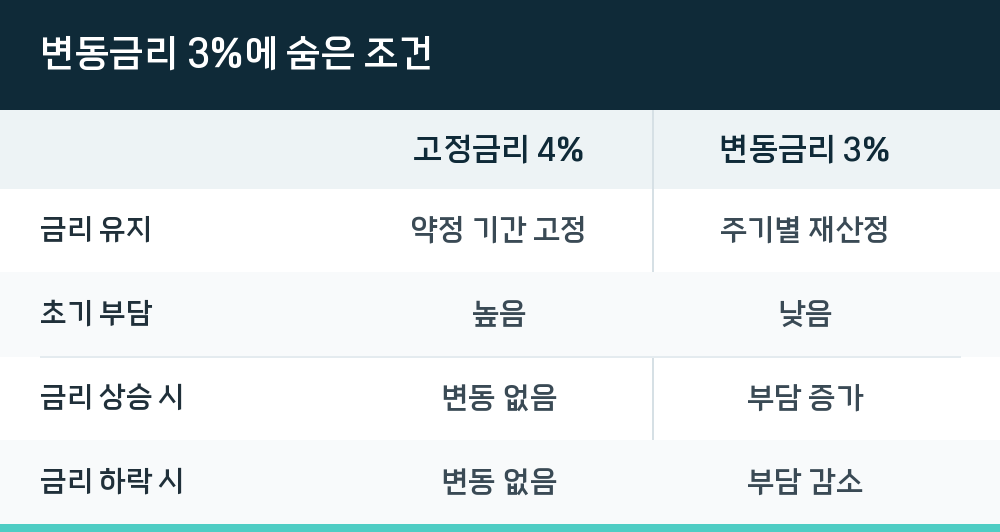
| 구분 | 고정금리 4% | 변동금리 3% |
|---|---|---|
| 금리 유지 | 약정 기간 고정 | 주기별 재산정 |
| 초기 부담 | 높음 | 낮음 |
| 금리 상승 시 | 변동 없음 | 부담 증가 |
| 금리 하락 시 | 변동 없음 | 부담 감소 |
두 금리 중 무엇을 골라야 할까
선택의 기준은 금리 숫자가 아니라 앞으로의 상환 여력과 금리 방향에 대한 판단입니다. 고정금리 4%와 변동금리 3%의 1%포인트 차이는 초기에는 분명한 부담 차이지만, 변동금리가 재산정 과정에서 4%를 넘어서는 순간 이 차이는 사라집니다.
- 남은 상환 기간이 길수록 금리 변동에 노출되는 시간이 길어짐
- 월 상환액이 소득에서 차지하는 비중이 높을수록 고정금리의 안정성이 유리
- 금리 상승기에 진입할 것으로 예상되면 고정금리, 하락기라면 변동금리 검토
- 일부 상품은 고정과 변동을 혼합한 형태도 있으므로 조건 비교 필요
실제로 확인해야 할 순서
금리 조건을 비교할 때는 숫자 크기보다 계약서에 적힌 조건을 먼저 확인하는 것이 순서입니다.
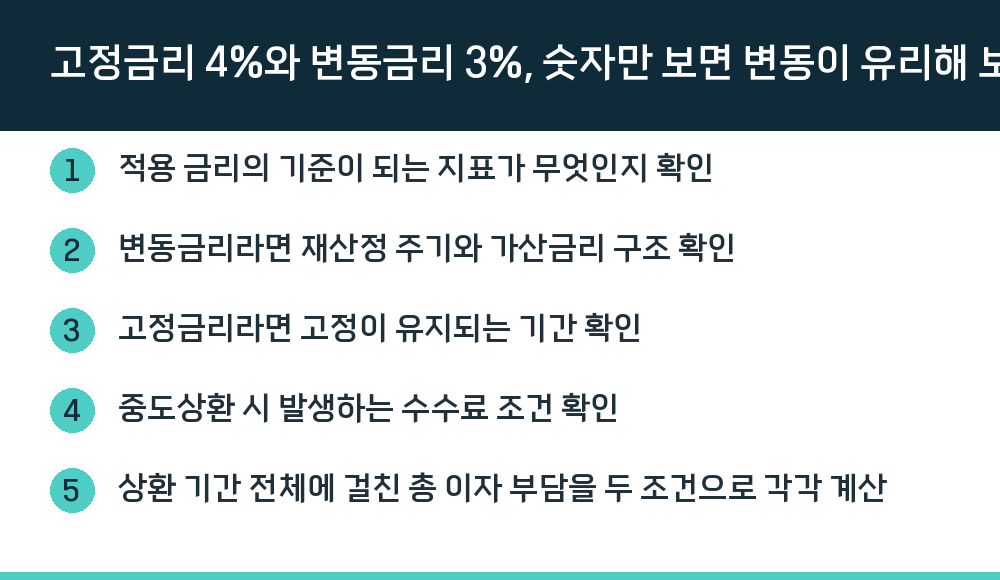
- 적용 금리의 기준이 되는 지표가 무엇인지 확인
- 변동금리라면 재산정 주기와 가산금리 구조 확인
- 고정금리라면 고정이 유지되는 기간 확인
- 중도상환 시 발생하는 수수료 조건 확인
- 상환 기간 전체에 걸친 총 이자 부담을 두 조건으로 각각 계산
자주 나오는 질문
Q. 고정금리 4%와 변동금리 3% 중 항상 유리한 쪽이 있나요?
없습니다. 금리 방향과 상환 기간, 개인의 상환 여력에 따라 유불리가 달라집니다. 초기 부담만 보면 변동금리가 낮지만, 재산정 이후 금리가 오르면 총 부담은 역전될 수 있습니다.
Q. 변동금리의 3%는 언제 바뀌나요?
재산정 주기에 따라 달라집니다. 주기가 짧으면 자주, 길면 드물게 바뀌며, 이 주기는 상품별로 다르므로 계약 전에 반드시 확인해야 합니다.
Q. 고정금리를 선택하면 금리가 내려가도 손해인가요?
약정 기간 동안에는 낮아진 금리를 적용받지 못합니다. 다만 미래 금리를 예측할 수 없다는 점에서, 확실성을 얻는 대가로 지불하는 비용으로 볼 수 있습니다.
Q. 두 조건을 함께 적용받을 수 있나요?
일부 상품은 일정 기간 고정 후 변동으로 전환되는 혼합형 구조를 갖습니다. 이런 경우 고정 기간과 전환 시점의 조건을 별도로 확인해야 합니다.