한국은행이 기준금리를 3.25%로 내리면서 하반기 예적금 금리 하락이 예상되고 있지만, 신협 1년 6개월 정기예금은 최대 3.95% 금리를 유지하고 있습니다. 다만 3.95%는 동해묵호신협의 6개월 회전예탁금 상품 기준이고, 1년 6개월 만기 상품은 아니라는 점을 구분해서 봐야 합니다. 1천만 원을 3.95%로 6개월 예치하면 세후 이자는 167,085원이고, 1년 상품(영덕신협 4.1%)에 넣으면 세후 338,400원입니다. 가입 전에는 방문가입만 가능한 상품인지, 이자가 만기 일시 지급인지부터 확인하는 게 순서입니다.
신협 1년 6개월 정기예금, 3.95%는 어떤 상품일까
자료에서 확인되는 최고 금리 3.95%는 동해묵호신협의 'OK회전예탁금'에 적용된 수치입니다. 회전예탁금은 6개월 단위로 굴리는 구조라, 1년 6개월 동안 유지하려면 만기마다 재예치 시점의 금리가 다시 적용됩니다. 즉 가입 시점의 3.95%가 1년 6개월 내내 고정된다고 단정할 수 없습니다.
- 최고 금리 3.95%: 동해묵호신협 OK회전예탁금(6개월)
- 3.80%: 봉평신협
- 3.70%: 봄내신협
- 1년 상품 최고: 영덕신협 4.1%
- 6개월 상품 최고: 성삼우리신용협동조합 등 3.6%
신협은 조합원끼리 금융 편의를 도모하는 비영리금융 기관이라 시중은행보다 높은 이율을 제시하는 경우가 많습니다. 다만 조합별로 금리가 다르게 운영되므로, 같은 신협이라도 지점에 따라 조건이 달라질 수 있습니다.
금리만 보고 고르면 놓치는 조건
정기예금 상품을 고를 때 금리 숫자만 비교하면 실제로 받는 혜택이 달라질 수 있습니다. 자료에서 확인된 주의사항은 다음과 같습니다.
- 방문가입만 가능한 상품이 많아 사전 전화 확인이 필요합니다.
- 이자 지급 방식이 만기 일시 지급인지, 중간 지급인지에 따라 수령 시점이 달라집니다.
- 예금자보호는 1인당 5천만 원까지 적용되며, 각 신협이 독립 법인체로 운영되어 신협별로 별도 한도가 적용됩니다.
- 2025년부터 예금자보호 한도가 1억 원으로 상향될 예정이라는 내용이 자료에 언급되어 있습니다.
출자금 배당 소득세 비과세 한도가 두 배로 늘어난 점도 조합원에게는 변수입니다. 다만 이 혜택은 조합원 자격과 출자금 규모에 따라 달라지므로, 가입 상담 시 본인 조건을 직접 확인하는 편이 정확합니다.
3.95% 기준 예치금액별 세후 이자
아래 표는 자료에서 확인된 3.95% 금리, 6개월 예치 조건의 세후 이자입니다.
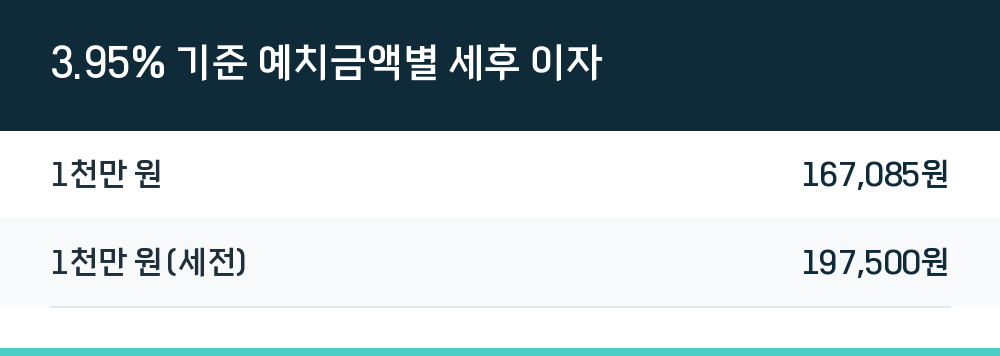
| 예치금액 | 세후 이자 |
|---|---|
| 1천만 원 | 167,085원 |
| 1천만 원(세전) | 197,500원 |
1년 상품(4.1%)과 6개월 상품(3.95%)을 같은 1천만 원 기준으로 비교하면 다음과 같습니다.
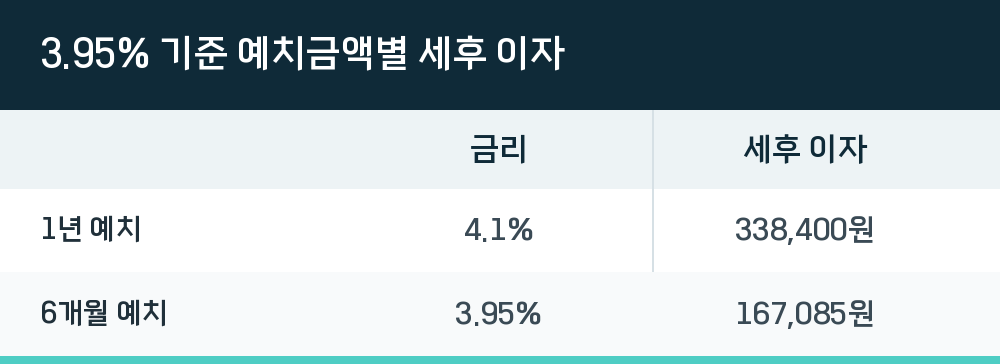
| 구분 | 금리 | 세후 이자 |
|---|---|---|
| 1년 예치 | 4.1% | 338,400원 |
| 6개월 예치 | 3.95% | 167,085원 |
6개월 상품을 두 번 굴리면 단순 합산으로 약 334,170원이 되어 1년 상품과 비슷해지지만, 재예치 시점 금리가 내려가면 실제 수령액은 줄어들 수 있습니다.
실제 가입까지 확인할 순서
금리를 확인한 뒤 바로 방문하기보다, 아래 순서로 진행하면 헛걸음을 줄일 수 있습니다.
- 거래하려는 신협 지점에 전화해 해당 상품 취급 여부와 현재 금리를 확인합니다.
- 방문가입만 가능한 상품인지, 조합원 가입이 선행되어야 하는지 문의합니다.
- 만기와 이자 지급 방식(만기 일시·중간 지급)을 확인합니다.
- 예금자보호 한도 5천만 원을 기준으로 예치 금액을 분산할지 결정합니다.
- 가입 시 신분증과 도장 등 기본 준비물을 챙겨 방문합니다.
자료에 명시된 대로 신협 상품 상당수가 방문가입만 가능하므로, 온라인 가입이 된다고 가정하고 움직이면 일정이 어긋날 수 있습니다.
Q. 3.95% 금리는 1년 6개월 내내 유지되나요?
자료에서 3.95%는 동해묵호신협의 6개월 회전예탁금 기준으로 확인됩니다. 회전 구조라면 만기마다 당시 금리가 재적용되므로, 1년 6개월 고정 금리로 보기는 어렵습니다. 가입 전 지점에 재예치 조건을 확인해야 합니다.
Q. 예금자보호는 얼마까지 되나요?
자료 기준 1인당 5천만 원까지 원금과 이자를 포함해 보호됩니다. 신협은 각 조합이 독립 법인체로 운영되어 조합별로 별도 한도가 적용됩니다.
Q. 1천만 원을 1년 6개월 넣으면 이자는 얼마인가요?
자료에는 6개월(3.95%)과 1년(4.1%) 조건의 세후 이자만 확인됩니다. 1년 6개월 만기 상품의 확정 이자 수치는 자료에 없어 단정할 수 없으며, 가입 지점에서 만기별 금리를 직접 확인하는 편이 정확합니다.
Q. 방문 없이 가입할 수 있나요?
자료에 따르면 방문가입만 가능한 상품이 많습니다. 온라인·모바일 가입 가능 여부는 조합마다 다르므로 사전 전화 확인이 필요합니다.
금리 인하 국면에서 3%대 중후반 금리는 상대적으로 높은 수준이지만, 상품 구조와 가입 조건을 함께 봐야 실제 수령액이 달라지지 않습니다.